

ZEN.COM – Cashback i płatności
autorstwa ZEN.COM
4,5
- Bezpieczeństwo
- 100% Safe
- Kategoria
- Finanse
- Oceny
- 4,5
- Cena
- Free
- Pobierz
- 1.00M
Ta aplikacja jest bezpieczna, niezawodna i bezpłatna w instalacji. Możesz ją szybko pobrać bez ryzyka zainfekowania złośliwym oprogramowaniem.
Zrzuty ekranu
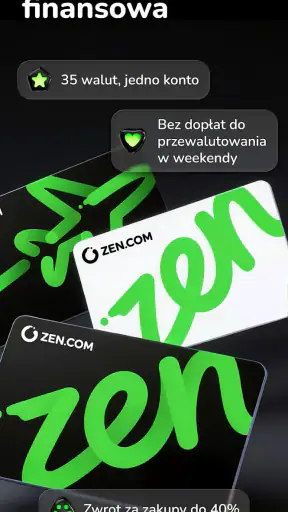
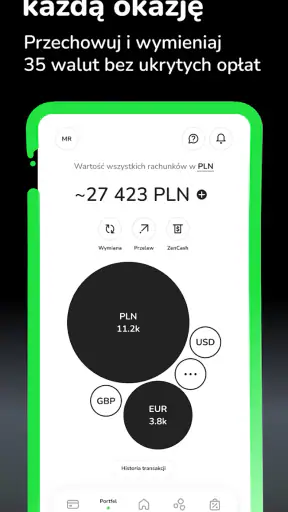
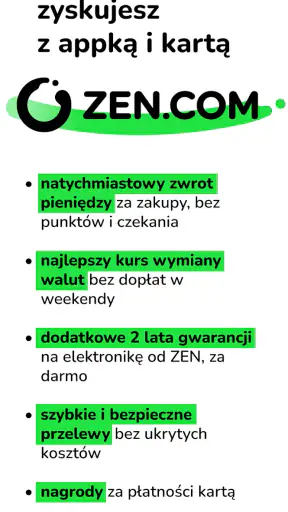
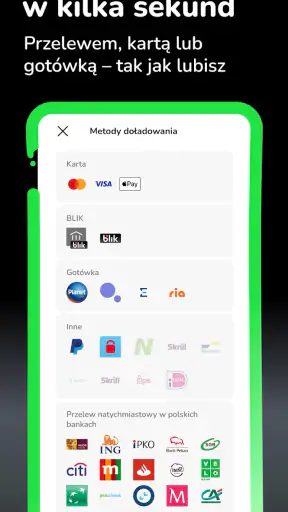
 Analiza autorstwa Getfullapps
Jeśli szukasz aplikacji finansowej do codziennych płatności, kilku walut i okazjonalnego zwrotu pieniędzy za zakupy, ZEN.COM – Cashback i płatności od razu zwraca uwagę prostym pomysłem. To bezpłatna aplikacja finansowa rozwijana przez ZEN.COM, przeznaczona dla osób, które chcą połączyć konto wielowalutowe, przelewy i cashback w jednym miejscu. Po moich testach widzę w niej przede wszystkim wygodne narzędzie uzupełniające tradycyjny bank, a nie rozwiązanie, które automatycznie zastąpi każdą usługę finansową.
Największą zaletą jest połączenie kilku codziennych czynności. Zamiast korzystać z osobnej aplikacji do płatności, drugiej do śledzenia zwrotów i trzeciej przy wyjeździe zagranicznym, można uporządkować sporą część tych spraw w jednym koncie. Jednocześnie trzeba pamiętać, że cashback nie jest magiczną obniżką każdej transakcji, a konto wielowalutowe nie oznacza, że wszystkie operacje zawsze będą całkowicie bezwarunkowe. Właśnie te szczegóły decydują o tym, czy aplikacja będzie dla kogoś naprawdę przydatna.
Jak ZEN.COM sprawdza się dzisiaj
Po uruchomieniu aplikacja prowadzi użytkownika przez podstawowe elementy konta finansowego. Najważniejsze funkcje są zgrupowane wokół pieniędzy, płatności i korzyści zakupowych, więc nie miałem wrażenia, że muszę uczyć się skomplikowanego systemu. To ważne dla osoby, która chce szybko sprawdzić saldo, wykonać przelew albo zobaczyć, czy dana transakcja przyniosła zwrot.
ZEN.COM najlepiej pasuje do trzech grup użytkowników. Pierwszą są osoby kupujące regularnie online, dla których cashback może być dodatkiem do zwykłych zakupów. Drugą stanowią podróżujący i osoby płacące w różnych walutach. Trzecią grupą są użytkownicy, którzy chcą oddzielić część wydatków od głównego rachunku bankowego, na przykład budżet zakupowy, wydatki podczas wyjazdu albo płatności związane z zakupami internetowymi.
W moim odczuciu aplikacja nie próbuje być klasycznym bankiem z rozbudowaną historią finansową, kredytami i pełnym zestawem produktów. Jej siła leży gdzie indziej: w szybkim dostępie do płatności, wielowalutowości i mechanizmów zakupowych. To sprawia, że jest bardziej praktycznym portfelem cyfrowym niż kompletnym centrum finansów osobistych.
Na uwagę zasługuje sposób, w jaki można myśleć o tej aplikacji w codziennym budżecie. Nie traktowałbym jej jako miejsca do trzymania wszystkich oszczędności. Lepiej używać jej zadaniowo: do zaplanowanych zakupów, podróży, płatności w obcej walucie albo transakcji, przy których cashback ma realne znaczenie. Taki podział zmniejsza ryzyko chaosu i ułatwia ocenę, czy aplikacja faktycznie daje oszczędność.
Cashback wymaga świadomego używania
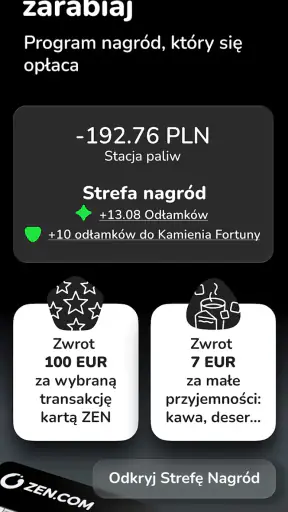
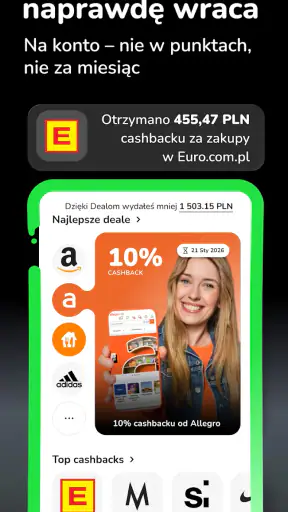
Najbardziej kuszącą funkcją jest natychmiastowy cashback. W praktyce warto jednak najpierw sprawdzić warunki konkretnej oferty, zanim zmieni się sposób płatności tylko po to, by otrzymać zwrot. Liczy się nie tylko sam procent czy kwota, ale również to, czy zakup spełnia wymagania promocji, czy dotyczy właściwego sprzedawcy i czy transakcja jest rozpoznawana w sposób kwalifikujący ją do nagrody.
Artykuły, które warto przeczytać w następnej kolejności

Magic Tiles 3 zamienia krótką przerwę w próbę rytmu

WhatsApp rośnie dzięki rozmowom, które skupiają całe życie towarzyskie

Vehicle Masters nagradza cierpliwość i precyzję za kierownicą

Clash Royale pod presją: co się dzieje po błędzie, przerwaniu meczu i utracie połączenia

Amazon Zakupy: kiedy przyjedzie paczka? Śledzenie przesyłki w praktyce

Ludo King® i przyszłość planszówek na telefon: sama kostka już nie wystarczy
To jeden z mniej oczywistych aspektów korzystania z aplikacji: cashback powinien być dodatkiem do zakupu, a nie powodem do kupowania. Jeśli kupuję coś, czego nie potrzebuję, sam zwrot nie tworzy oszczędności. Najlepszy sposób to sprawdzenie dostępnych ofert przed planowanym wydatkiem, a potem opłacenie wyłącznie tego, co i tak znalazłoby się w moim budżecie.
Warto też prowadzić własną, prostą kontrolę. Przy większej liczbie zakupów łatwo zapomnieć, które transakcje miały przynieść zwrot. Ja traktowałbym historię cashbacku jako osobną warstwę budżetu: nie uwzględniałbym przyszłego zwrotu w planowanych wydatkach, dopóki faktycznie nie pojawi się na koncie. Dzięki temu aplikacja pomaga oszczędzać, zamiast tworzyć złudzenie dodatkowych środków.
Konto wielowalutowe w praktycznym użyciu
Konto wielowalutowe ma sens przede wszystkim wtedy, gdy regularnie płacę poza Polską albo otrzymuję pieniądze w różnych walutach. Przy wyjeździe mogę oddzielić środki przeznaczone na noclegi, transport i codzienne zakupy od pieniędzy używanych w kraju. To ułatwia kontrolę, bo po powrocie nie muszę analizować całej historii głównego rachunku, aby ustalić koszt podróży.
Przed wymianą pieniędzy sprawdziłbym jednak dokładnie, jaka waluta jest potrzebna i kiedy najlepiej wykonać operację. Sam fakt posiadania wielu walut nie rozwiązuje problemu niekorzystnego momentu wymiany ani nie gwarantuje, że każda transakcja będzie rozliczona dokładnie tak, jak oczekuję. Aplikacja jest wygodna, ale nadal wymaga podstawowej uwagi przy kursach, saldzie i walucie obciążenia.
Dobrym zastosowaniem jest przygotowanie osobnego budżetu przed wyjazdem. Zamiast płacić za granicą bez kontroli, mogę wcześniej przeznaczyć określoną kwotę na codzienne wydatki. Gdy środki się kończą, od razu widzę, że trzeba ograniczyć wydatki albo świadomie zasilić konto. To praktyczniejszy sposób korzystania z wielowalutowości niż traktowanie jej jako nieograniczonego źródła pieniędzy.
Przelewy i płatności bez zbędnego mieszania
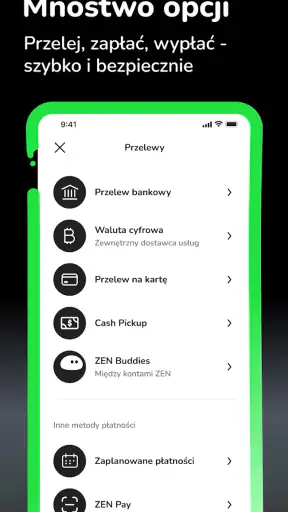
Przelewy są istotne dla osób, które używają aplikacji jako dodatkowego konta. Przy pierwszych operacjach warto dokładnie sprawdzić dane odbiorcy, walutę oraz opis transakcji. Wygoda nie powinna prowadzić do pośpiechu, szczególnie gdy przelew dotyczy większej kwoty lub płatności zagranicznej.
Hasło dotyczące braku ukrytych opłat brzmi zachęcająco, ale ja i tak czytałbym informacje przy konkretnej czynności. W usługach finansowych koszt może zależeć od rodzaju operacji, waluty, sposobu zasilenia albo warunków danej usługi. Najlepsza praktyka jest prosta: przed zatwierdzeniem sprawdzić podsumowanie transakcji i nie zakładać, że każda operacja działa identycznie.
W codziennym scenariuszu aplikacja może wyglądać tak: planuję weekendowy wyjazd, przeznaczam na niego osobny budżet, wymieniam potrzebną walutę, płacę za zakupy i sprawdzam, czy wybrane transakcje dały cashback. Po powrocie mam czytelniejszy obraz wydatków niż wtedy, gdy wszystkie płatności mieszają się z rachunkami domowymi. To właśnie taki konkretny workflow wydaje mi się mocniejszy niż samo hasło „konto wielowalutowe”.
Rozwój aplikacji i znaczenie obecnej wersji
Aplikacja została wydana 17 listopada 2020 roku, a obecnie działa w wersji 2.12.0. Sama obecność kolejnych wersji sugeruje produkt, który jest rozwijany, a nie jednorazowym narzędziem uruchomionym bez dalszej opieki. Nie przypisywałbym jednak każdej aktualizacji konkretnych nowych funkcji, jeśli nie widzę ich wyraźnie opisanych. W przypadku aplikacji finansowej ważniejsze od efektownych zmian jest dla mnie to, czy codzienne operacje są stabilne i zrozumiałe.
Dla nowych użytkowników aktualna wersja oznacza przede wszystkim punkt startowy z obecnym układem i bieżącym sposobem obsługi konta. Osoby korzystające z aplikacji od dawna mogą zauważyć, że interfejs lub kolejność niektórych czynności z czasem się zmieniają. To naturalne przy usługach finansowych, ale może wymagać ponownego przyzwyczajenia, szczególnie jeśli ktoś wykonuje przelewy według pamięci.
Wersja 2.12.0 jest przeznaczona dla urządzeń z systemem Android od wersji 8.0. To oznacza, że właściciele starszych telefonów powinni najpierw sprawdzić zgodność urządzenia. W przypadku aplikacji obsługującej pieniądze nie radziłbym również odkładać aktualizacji systemu i samej aplikacji, jeśli telefon ją obsługuje. Stabilność i bezpieczeństwo są tu ważniejsze niż przy zwykłej aplikacji rozrywkowej.
Rozwój produktu warto oceniać przez pryzmat doświadczenia użytkownika, nie tylko numeru wersji. Dla mnie liczy się, czy szybko odnajduję historię, czy rozumiem status przelewu, czy potrafię odróżnić własne środki od oczekiwanego cashbacku i czy aplikacja jasno pokazuje, w jakiej walucie odbywa się rozliczenie. To są elementy, które bezpośrednio wpływają na komfort używania.
Co zmienia się dla obecnych użytkowników
Osoba korzystająca z ZEN.COM od dłuższego czasu powinna po aktualizacjach przejrzeć najważniejsze ustawienia i sposób prezentowania transakcji. Nie chodzi o to, że każda aktualizacja wymaga ponownej konfiguracji, lecz o zdrowy nawyk przy aplikacji finansowej. Warto sprawdzić, czy zapisani odbiorcy, waluty i preferowane metody działania są nadal łatwo dostępne.
Przyda się również ponowne przejrzenie ofert cashbacku. Użytkownik, który kiedyś nauczył się korzystać z aplikacji, może automatycznie zakładać, że każda promocja działa tak samo jak wcześniej. Tymczasem oferty zakupowe mają własne warunki i mogą zmieniać się niezależnie od głównego sposobu korzystania z konta. Najbezpieczniej traktować każdą ofertę jako osobne zobowiązanie do sprawdzenia.
Doświadczony użytkownik może też lepiej wykorzystać oddzielenie celów. Jedno konto lub zestaw walut można przeznaczyć na podróż, inne środki na zakupy internetowe, a jeszcze inne na płatności w obcej walucie. Nie oznacza to automatycznie pełnego systemu kopert budżetowych, ale pozwala wprowadzić własny porządek bez mieszania wszystkich wydatków.
Ważnym kompromisem jest wygoda kontra kontrola. Im więcej operacji wykonuję w jednej aplikacji, tym mniej przełączania między usługami, ale tym większą wagę ma regularne sprawdzanie historii. ZEN.COM ułatwia skupienie płatności w jednym miejscu, lecz nie zastępuje własnego przeglądu budżetu. Jeśli ktoś chce dokładnie analizować kategorie wydatków, może nadal potrzebować arkusza albo osobnego narzędzia do finansów osobistych.
Gdzie pozostają ograniczenia
Największym ograniczeniem jest to, że cashback może wpływać na zachowanie zakupowe. Nawet natychmiastowy zwrot nie sprawia, że oferta jest automatycznie najtańsza. Przed zakupem warto porównać cenę u innych sprzedawców, sprawdzić warunki promocji i dopiero potem zdecydować, czy płatność przez aplikację ma sens. To szczególnie ważne przy większych zakupach, gdzie mały zwrot nie powinien przesłaniać całkowitego kosztu.
Drugą kwestią jest wielowalutowość. Jest bardzo wygodna, gdy faktycznie mam do czynienia z różnymi walutami, ale dla osoby płacącej wyłącznie lokalnie może być dodatkową warstwą obsługi. Jeśli nie podróżuję, nie robię zakupów zagranicznych i nie otrzymuję płatności w innej walucie, prosty rachunek w tradycyjnym banku może być dla mnie wystarczający.
Nie wybrałbym tej aplikacji jako jedynego rozwiązania, jeśli oczekuję rozbudowanego doradztwa, kredytu, zaawansowanych analiz finansowych albo pełnej obsługi wszystkich spraw bankowych. ZEN.COM ma inny profil. Dobrze radzi sobie jako dodatkowe konto do płatności i zakupów, ale użytkownik szukający kompletnego banku powinien porównać ją z klasyczną aplikacją bankową.
Trzeba również zaakceptować, że aplikacja finansowa wymaga większej ostrożności niż zwykły program. Przed zatwierdzeniem przelewu sprawdziłbym odbiorcę, kwotę i walutę. Przy cashbacku zachowałbym potwierdzenia zakupów, zwłaszcza gdy zwrot ma znaczenie dla całego budżetu. Takie kroki zabierają chwilę, ale ograniczają nieporozumienia.
Jak wypada na tle zwykłych alternatyw
W porównaniu z tradycyjnym rachunkiem bankowym ZEN.COM wygrywa koncentracją na płatnościach wielowalutowych i cashbacku. Zwykła aplikacja bankowa może być lepsza dla osoby, która chce mieć kredyt, lokatę, rachunki, historię wszystkich produktów i kontakt z bankiem w jednym systemie. ZEN.COM jest bardziej celowana w mobilne użycie i konkretne scenariusze zakupowe.
W porównaniu z osobną aplikacją do cashbacku jej przewagą jest połączenie zwrotu z płatnością i kontem. Nie muszę budować całego procesu z kilku narzędzi, ale w zamian powinienem zaakceptować, że oferta cashbacku jest związana z ekosystemem tej usługi, a nie z każdym możliwym zakupem. Osobna aplikacja rabatowa może czasem dawać szerszy wybór, lecz zwykle oznacza dodatkowe kroki.
Na tle zwykłej karty używanej za granicą konto wielowalutowe daje mi większą widoczność nad środkami. Mogę wcześniej przygotować budżet i obserwować wydatki w określonym celu. Z drugiej strony osoba wyjeżdżająca sporadycznie i płacąca niewiele może uznać, że konfiguracja dodatkowego konta nie jest warta zachodu.
To porównanie prowadzi do prostego wniosku: nie ma sensu wybierać ZEN.COM tylko dlatego, że jest bezpłatna. Trzeba mieć konkretny powód, na przykład zakupy z cashbackiem, płatności w różnych walutach albo potrzebę oddzielenia części wydatków. Wtedy funkcje zaczynają pracować na korzyść użytkownika, zamiast być kolejnym zestawem opcji na telefonie.
Dla kogo warto ją wybrać
ZEN.COM poleciłbym osobie, która często kupuje online i potrafi pilnować warunków ofert. Dobrze pasuje też do podróżnika, który chce przygotować osobny budżet walutowy i mieć płatności w jednym miejscu. Przydatna może być również dla kogoś, kto chce testować nowoczesną usługę finansową bez opłat za samo korzystanie z aplikacji.
Nie polecałbym jej natomiast osobie, która chce całkowicie zapomnieć o sprawdzaniu warunków transakcji. Cashback, przelewy i waluty wymagają minimum uwagi. Jeśli oczekujesz aplikacji działającej jak prosty rachunek bez dodatkowych decyzji, klasyczny bank może być wygodniejszy.
Warto pamiętać, że aplikacja ma oznaczenie PEGI 3, więc jest przeznaczona dla szerokiego grona użytkowników pod względem wieku. Nie zmienia to jednak faktu, że korzystanie z funkcji finansowych wymaga odpowiedzialności osoby, która faktycznie zarządza pieniędzmi i rozumie wykonywane operacje.
Popularność usługi jest już zauważalna: aplikację zainstalowano ponad milion razy, a jej średnia ocena wynosi 4,5 na podstawie około pięćdziesięciu tysięcy ocen. To sugeruje, że wiele osób znajduje w niej praktyczną wartość, choć sama popularność nie powinna zastępować własnego dopasowania do potrzeb. Dla mnie ważniejsze jest to, czy wykorzystam wielowalutowość i cashback regularnie.
Co obserwować przed dłuższym używaniem
Przed przeniesieniem większej części codziennych płatności obserwowałbym przede wszystkim przejrzystość rozliczeń, sposób prezentowania cashbacku i wygodę obsługi walut. Te trzy elementy decydują, czy aplikacja będzie tylko ciekawym dodatkiem, czy rzeczywiście stanie się użytecznym narzędziem.
Sprawdzałbym również, jak aplikacja zachowuje się w moim konkretnym scenariuszu: przy zakupach online, wyjeździe albo regularnych przelewach. Nie każdy użytkownik potrzebuje wszystkich funkcji. Najlepszy test polega na wybraniu jednego celu i korzystaniu z aplikacji przez pewien czas, zamiast przenoszenia wszystkiego od pierwszego dnia.
Ważne jest także śledzenie zmian przy kolejnych aktualizacjach. Numer wersji może się zmienić, a wraz z nim układ funkcji, sposób prezentacji informacji lub proces wykonywania operacji. Aktualizacje mogą poprawiać komfort, ale użytkownik powinien po nich poświęcić chwilę na sprawdzenie, czy najważniejsze czynności nadal wyglądają tak samo.
Moja końcowa ocena jest pozytywna, ale konkretna. ZEN.COM najlepiej działa jako elastyczne konto do płatności, zakupów z cashbackiem i operacji w różnych walutach, a nie jako pełny zamiennik tradycyjnego banku. Jeśli masz jasno określony powód, by z niej korzystać, aplikacja może uprościć codzienne wydatki i pomóc lepiej oddzielić budżety. Jeżeli jednak nie podróżujesz, nie kupujesz online i nie chcesz kontrolować warunków promocji, jej najważniejsze zalety mogą pozostać niewykorzystane.
Pod względem dostępności próg wejścia jest niski: aplikacja jest bezpłatna, działa na Androidzie od wersji 8.0, a za jej rozwój odpowiada ZEN.COM. Dla mnie to rozsądna propozycja dla świadomego użytkownika, który chce połączyć konto wielowalutowe, przelewy i cashback, ale nadal zamierza samodzielnie kontrolować swoje pieniądze. Taki sposób używania daje najwięcej korzyści i jednocześnie chroni przed traktowaniem każdej promocji jak automatycznej oszczędności.
Zalety
- Szybkie płatności mobilne i wygodne zarządzanie kartami w jednej aplikacji.
- Cashback nalicza się automatycznie u wybranych partnerów zakupowych.
- Przejrzysta historia transakcji ułatwia kontrolowanie codziennych wydatków.
- Możliwość korzystania z konta i karty podczas podróży zagranicznych.
- Dodatkowe zabezpieczenia pomagają ograniczyć ryzyko nieautoryzowanych płatności.
Wady
- Cashback dostępny jest tylko u określonych partnerów i może mieć zmienne warunki.
- Niektóre funkcje oraz limity zależą od wybranego planu użytkownika.
- Weryfikacja tożsamości może wydłużyć proces zakładania konta.
- Kursy wymiany walut mogą różnić się od ofert kantorów internetowych.
- Do korzystania z aplikacji wymagane jest stabilne połączenie z internetem.
Często zadawane pytania dotyczące ZEN.COM – Cashback i płatności
Czym jest ZEN.COM – Cashback i płatności?
ZEN.COM to aplikacja finansowa, która łączy płatności, kartę wielowalutową i funkcje cashbacku w jednym miejscu. Po założeniu konta użytkownik może zarządzać pieniędzmi, wykonywać przelewy, płacić kartą fizyczną lub wirtualną oraz korzystać z wybranych ofert zwrotu części wydatków. Przed rozpoczęciem warto sprawdzić aktualny cennik, limity i dostępność konkretnych usług w swoim kraju.
Czy korzystanie z ZEN.COM jest bezpieczne?
Aplikacja wykorzystuje standardowe zabezpieczenia stosowane w usługach finansowych, między innymi logowanie, potwierdzanie operacji i możliwość blokowania karty. Podczas testowania warto zwrócić uwagę na ustawienia powiadomień oraz limity transakcji, ponieważ pomagają szybko wykryć nieautoryzowane płatności. Należy także pamiętać, aby nie udostępniać nikomu kodów, haseł ani danych logowania, nawet jeśli osoba podaje się za pracownika ZEN.COM.
Jak działa cashback w ZEN.COM?
Cashback polega na otrzymywaniu części wydanej kwoty z powrotem przy zakupach u objętych programem partnerów. Dostępne oferty, wysokość zwrotu, wymagania oraz czas oczekiwania mogą się zmieniać, dlatego przed zakupem trzeba sprawdzić szczegóły bezpośrednio w aplikacji. Nie każda transakcja automatycznie kwalifikuje się do cashbacku, a niektóre kategorie produktów, kody rabatowe lub metody płatności mogą być wyłączone.
Czy ZEN.COM pobiera opłaty za kartę, przelewy i przewalutowanie?
Koszty zależą od wybranego planu oraz rodzaju wykonywanej operacji. Niektóre podstawowe funkcje mogą być dostępne bez dodatkowej opłaty, natomiast wydanie karty, wypłaty z bankomatu, przewalutowanie, określone przelewy lub przekroczenie miesięcznych limitów mogą wiązać się z prowizją. Przed pobraniem aplikacji i zasileniem konta najlepiej zapoznać się z aktualnym cennikiem, ponieważ warunki mogą ulegać zmianom.
Czy ZEN.COM nadaje się do płatności za granicą i zakupów online?
Tak, aplikacja została zaprojektowana między innymi z myślą o płatnościach internetowych i zagranicznych. Karta może być używana u sprzedawców akceptujących odpowiednią sieć płatniczą, a konto wielowalutowe ułatwia obsługę różnych walut. W praktyce warto jednak sprawdzić kurs wymiany, limity, opłaty za wypłaty oraz zasady dotyczące transakcji zagranicznych. Przy zakupach online przydatna jest również karta wirtualna i natychmiastowe powiadomienia.

ZEN.COM – Cashback i płatności
Ta witryna zawiera niezależne informacje o aplikacjach innych firm i nie jest powiązana z żadną z prezentowanych tu aplikacji ani nie jest ich właścicielem, deweloperem czy dystrybutorem. Nazwy aplikacji, logotypy i znaki towarowe należą do ich właścicieli. Dane dewelopera podano w celach informacyjnych. Skontaktuj się bezpośrednio z deweloperem za pośrednictwem adresu hello@zen.com, odwiedź stronę https://www.zen.com lub zapoznaj się z jego https://www.zen.com/terms/mobile/zen_privacy_policy.html.










